Les téléphones portables représentaient 74 % des demandes de prêts durables à la consommation lors de Diwali 2026, soulignant le rôle croissant du crédit dans les achats festifs. Les jeunes consommateurs dominent les emprunts, avec 62 % des candidats âgés de moins de 35 ans, selon les dernières données de Lentra.
La saison festive des achats en Inde est de plus en plus motivée par la facilité d’accès au crédit, en particulier pour les smartphones et les gadgets électroniques. Les données de la plateforme technologique de prêt numérique Lentra montrent que les demandes de prêts durables à la consommation ont augmenté de 22 % par rapport au Diwali précédent, les téléphones mobiles devenant la catégorie dominante.
Selon les informations de Lentra sur Diwali 2026, 74 demandes de prêt durable à la consommation sur 100 concernaient des téléphones mobiles, tandis que les 26 autres couvraient d’autres produits, notamment des appareils électroménagers et électroniques.
La taille moyenne du ticket de prêt durable à la consommation a été estimée à 28 000 ₹, ce qui indique le rôle d’un financement relativement modeste dans les achats festifs.
Pourquoi les smartphones dominent-ils les emprunts festifs ?
Les smartphones sont devenus essentiels pour la communication, les paiements numériques, l’éducation, le divertissement et le travail. Cependant, la mise à niveau vers des appareils plus récents peut impliquer des dépenses initiales importantes, en particulier pour les jeunes consommateurs.
Les mensualités égales (EMI) permettent aux acheteurs de répartir le coût d’achat sur plusieurs mois au lieu de payer la totalité du montant immédiatement.
Des remises festives, des offres d’échange et des programmes de financement peuvent réduire encore davantage la charge financière immédiate. Cependant, les données de Lentra n’identifient pas séparément quelle part des emprunts a été motivée par des mises à niveau premium de smartphones ou des financements promotionnels.
À LIRE : Les ventes de smartphones à Diwali diminuent de 20 % alors que les prix plus élevés freinent la demande sur le marché hors ligne indien
Les jeunes emprunteurs représentent 62% des demandes
Le rapport met en évidence la participation croissante des jeunes consommateurs aux achats financés à crédit.
Les consommateurs de moins de 35 ans représentaient 62 % des demandes de prêts à la consommation durables, la tranche d’âge des 22 à 35 ans devenant le segment d’emprunt typique.
Parmi les hommes, ceux âgés de 22 à 25 ans ont été identifiés comme un segment important pour les achats par téléphone mobile. Le financement des appareils électroménagers chez les femmes, quant à lui, s’est orienté vers les consommateurs âgés de plus de 35 ans.
Pour les jeunes emprunteurs, les IME peuvent rendre les achats coûteux plus accessibles sans nécessiter d’économies initiales substantielles. Des remboursements en temps opportun peuvent également aider à établir un historique de crédit positif.
A LIRE AUSSI : Des bonbons dorés aux paniers pétards : les bonbons festifs de Lucknow font peau neuve
Cependant, les paiements manqués peuvent entraîner des pénalités et affecter négativement les cotes de crédit, rendant potentiellement les emprunts futurs plus coûteux.
L’Inde rurale apparaît comme un marché de crédit majeur
Le rapport révèle également que les consommateurs ruraux représentaient 58 % des demandes de prêts à la consommation durables, contre 42 % pour les marchés urbains.
Les données par État ont montré que les téléphones mobiles représentaient 86 % des demandes de prêts durables à la consommation au Gujarat et 82 % au Rajasthan, dépassant la moyenne nationale de 74 %.
Ces chiffres mettent en évidence les différences régionales en matière de préférences en matière d’emprunt, même s’ils ne permettent pas de déterminer si les consommateurs s’endettent davantage par rapport à leurs revenus.
A LIRE AUSSI : Répression de la sécurité alimentaire à Diwali : la FSSAI saisit 3 280 tonnes de paneer, de ghee, de lait et de bonbons d’une valeur de 82 crores ₹ à travers l’Inde
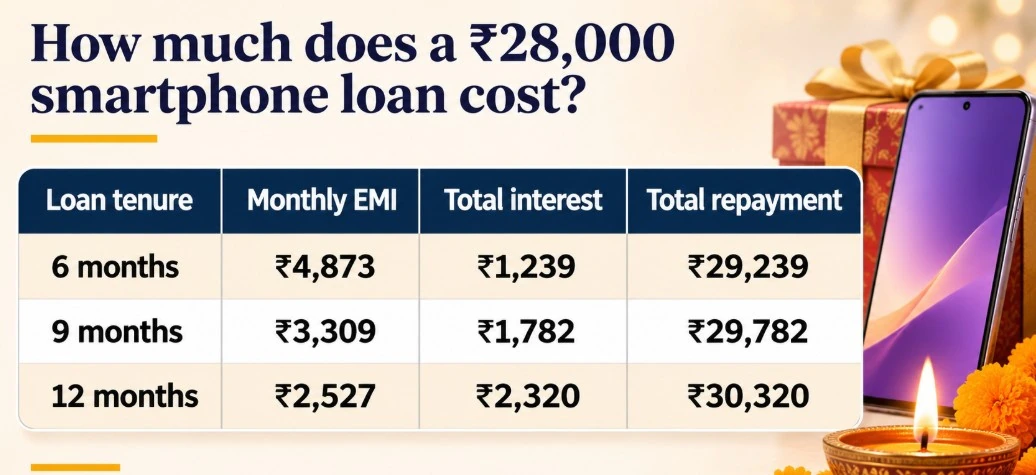
Combien coûte un smartphone de 28 000 ₹ sur EMI ?
Pour un prêt de 28 000 ₹ à un taux d’intérêt annuel indicatif de 15 %, l’EMI mensuel serait d’environ 2 527 ₹ sur 12 mois, ce qui porterait le remboursement total à environ 30 320 ₹.
Cela signifie que les emprunteurs paieraient environ 2 320 ₹ d’intérêts, hors frais de traitement et autres frais.
Même les offres EMI à coût nul doivent être examinées attentivement, car les frais de traitement ou la perte de remises initiales peuvent augmenter le coût d’achat effectif.
Les planificateurs financiers recommandent généralement de comparer le montant total du remboursement avec le prix au comptant avant de financer un actif déprécié comme un smartphone.
Pour les jeunes consommateurs, la question clé est de savoir si les remboursements mensuels restent abordables sans compromettre les dépenses essentielles, les économies d’urgence ou les engagements financiers existants.
À LIRE : Investissement Diwali : les taux FD montent à 8,60 % – quelles banques offrent les rendements les plus élevés aux seniors en novembre 2026 ?