Une facture de carte de crédit peut devenir plus facile à gérer lorsqu’elle est convertie en EMI, mais une mensualité inférieure ne signifie pas nécessairement des coûts d’emprunt inférieurs. Les consommateurs devraient évaluer la charge de remboursement complète avant de convertir un solde impayé.
Pour une facture de carte de crédit de 1 lakh ₹, la première question devrait être de savoir si le consommateur peut payer la totalité du montant avant la date d’échéance sans perturber les dépenses essentielles, les économies d’urgence ou d’autres engagements financiers. Payer la facture intégralement peut éviter les intérêts et les coûts liés à l’EMI. Cependant, conserver le solde sous forme de crédit renouvelable peut être beaucoup plus coûteux.
Avec des frais financiers de 3,75 % par mois, les intérêts sur un solde impayé de 1 lakh ₹ pourraient être d’environ 3 750 ₹ le premier mois, sous réserve des conditions de l’émetteur de la carte et des taxes applicables. À titre de comparaison, un EMI de neuf mois à 1,75 % par mois sur un solde dégressif entraînerait un versement d’environ 12 106 ₹ et un remboursement total d’environ 1,09 ₹ lakh, avant frais de traitement et taxes applicables.
Ne comparez pas uniquement le taux d’intérêt mensuel
Toutefois, les consommateurs ne devraient pas comparer uniquement les deux taux d’intérêt mensuels. Kumar Binit, PDG d’airpay money, a déclaré que les clients doivent d’abord déterminer si le tarif indiqué est calculé sur un solde dégressif ou d’une autre manière, puis évaluer le coût annualisé et le montant total à payer.
« Le client doit calculer et additionner tout ce qu’il paiera pendant toute la durée du mandat d’EMI », a déclaré Binit, désignant le principal, les intérêts totaux, les frais de traitement, la TPS et les autres frais applicables. Il a également conseillé aux consommateurs d’examiner les conditions préalables à la fermeture, car une durée plus longue peut réduire la mensualité tout en augmentant le remboursement global.
Six coûts à vérifier avant de convertir
Les six facteurs clés à vérifier sont le taux d’intérêt, les frais de traitement, la TPS, les frais d’occupation, de pré-fermeture ou de forclusion et le montant total du remboursement. Les consommateurs devraient également vérifier si l’EMI bloque une partie de la limite disponible de leur carte de crédit.
Paiement partiel
Effectuer un paiement partiel d’avance peut réduire davantage le coût de l’emprunt. Par exemple, convertir seulement 60 000 ₹ d’une facture de 1 lakh ₹ en EMI après avoir payé 40 000 ₹ d’avance signifie que des intérêts sont facturés sur un principal plus petit, en supposant le même taux et la même durée.
Ankita Patel, CFP et fondatrice de Wealtheria, a déclaré que la réduction du montant converti peut faire une différence significative sur la charge globale des intérêts.
Patel a déclaré qu’une EMI de carte de crédit peut avoir un sens financier pour une dépense ponctuelle et planifiée lorsque le consommateur dispose de revenus suffisants pour régler sa dette dans un délai de six à 12 mois. Mais convertir régulièrement des factures tout en continuant à dépenser avec la carte ne peut que retarder le problème sous-jacent de la dette.
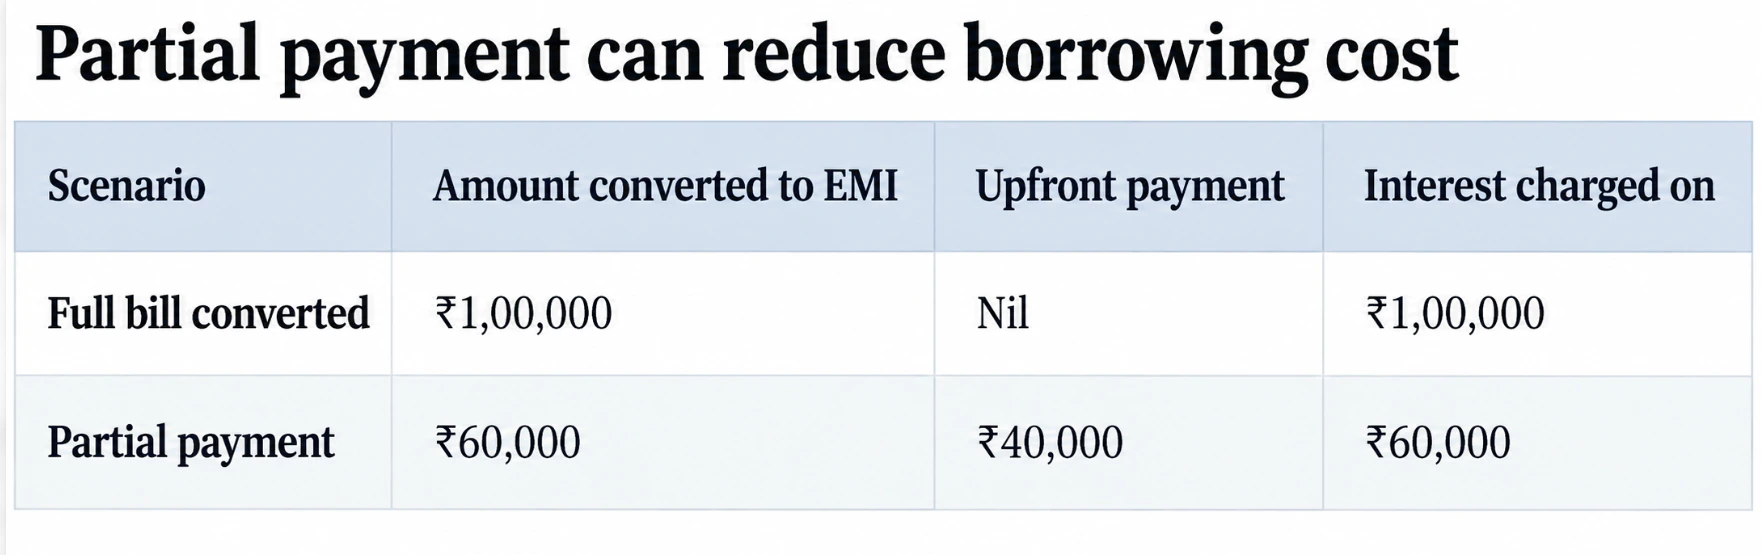
« Prenez une facture de 1 lakh ₹ convertie à 16% par an pendant 12 mois, avec des frais de traitement de 1,5% et la TPS applicable. Le coût total est d’environ 12 245 ₹. Si vous payez 40 000 ₹ d’avance et convertissez uniquement les 60 000 ₹ restants en EMI, le coût tombe à environ 7 347 ₹, soit une économie de près de 4 900 ₹. Avant de choisir entre une EMI de carte de crédit et un prêt personnel, les consommateurs devraient comparez le taux d’intérêt annuel effectif plutôt que le taux « forfaitaire » indiqué, ainsi que les frais de traitement et les frais de saisie. Ils devraient également tenir compte de la TPS de 18 % applicable aux intérêts des cartes de crédit EMI et vérifier si l’EMI bloque une partie de leur limite de crédit disponible : empruntez dans un but précis, jamais pour une habitude.
Comparez EMI avec un prêt personnel
Avant de choisir entre une carte EMI et un prêt personnel, les consommateurs doivent comparer le coût d’emprunt annuel effectif, les frais de traitement, la TPS, les frais de remboursement anticipé ou de saisie, la durée d’occupation et le remboursement total. La décision doit être basée sur le coût global plutôt que sur le seul montant de la mensualité.