Le marché de l’or chinois montre une divergence croissante entre l’investissement financier et la consommation physique, avec de forts afflux vers les fonds négociés en bourse (ETF) sur l’or contrastant avec une forte baisse de la demande de gros. Les ETF chinois sur l’or ont attiré 27 milliards de RMB (3,9 milliards de dollars) au troisième trimestre 2026, tandis que la demande de gros d’or a chuté de 21 % sur un an à 234 tonnes, selon le World Gold Council (WGC).
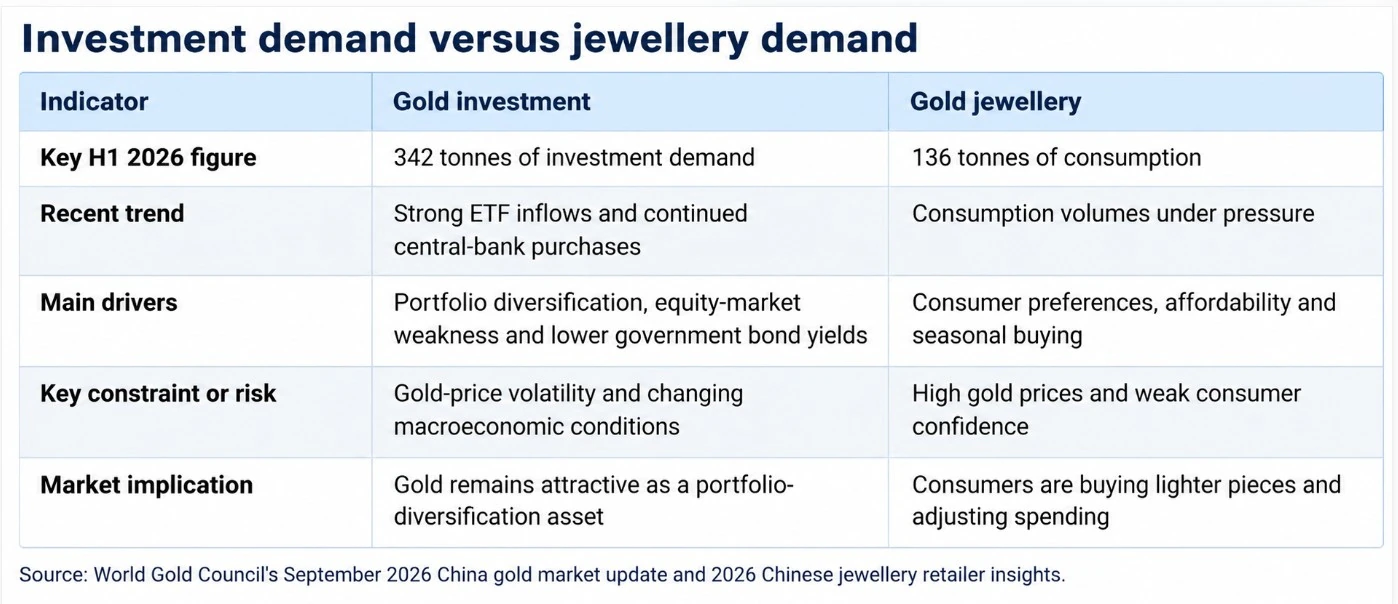
Ces tendances contrastées mettent en évidence la façon dont les investisseurs se tournent de plus en plus vers l’or pour diversifier leurs portefeuilles, même si les prix élevés, les contraintes d’accessibilité et la faible confiance des consommateurs pèsent sur les achats de bijoux. La demande de gros au cours du trimestre juillet-septembre était inférieure de 44 % à la moyenne sur dix ans de 418 tonnes, soulignant la pression sur le marché de l’or physique en Chine.
Les ETF sur l’or attirent de forts afflux d’investissements
Les ETF chinois sur l’or ont enregistré des entrées pour le troisième mois consécutif en septembre, ajoutant 11 tonnes et portant le total des avoirs à un record de 304 tonnes à la fin du mois. Les actifs sous gestion (AUM) ont toutefois diminué de 2 % en septembre pour atteindre 276 milliards de RMB (41 milliards de dollars), la baisse des prix de l’or compensant l’impact des nouveaux investissements.
Pour l’ensemble du troisième trimestre, les entrées d’ETF ont atteint 27 milliards de RMB, augmentant les actifs sous gestion de 13 % et les avoirs de 27 tonnes. Le trimestre positif a compensé les pertes enregistrées au deuxième trimestre, plaçant les ETF sur l’or chinois sur la bonne voie pour une année record en termes d’entrées depuis le début de l’année, a déclaré le WGC dans sa mise à jour du marché de l’or chinois en septembre.
Ray Jia, responsable de la recherche pour la Chine au World Gold Council, a attribué la forte demande d’investissement aux besoins croissants de diversification des portefeuilles dans un contexte de faiblesse des marchés boursiers locaux. La baisse des rendements des obligations d’État a également réduit le coût d’opportunité de la détention d’or, tandis que les annonces répétées d’achats par les banques centrales ont encouragé davantage les investisseurs.
La demande s’est poursuivie début octobre alors que les investisseurs cherchaient à diversifier leurs portefeuilles dans un contexte de faiblesse persistante des actions chinoises.
La demande physique d’or reste sous pression
La vigueur des investissements dans les ETF ne s’est pas traduite par une reprise comparable de la demande d’or en gros. Les banques, bijoutiers et autres acteurs du marché ont retiré 92 tonnes d’or du Shanghai Gold Exchange (SGE) en septembre, soit une augmentation de 48 % par rapport à août. Toutefois, les retraits sont restés inférieurs de 22 % à ceux d’un an plus tôt.
À LIRE : Les reçus électroniques d’or peuvent-ils surmonter les obstacles liés à la TPS et aux liquidités pour débloquer le marché de l’or indien ?
L’amélioration mensuelle a été soutenue par le réapprovisionnement saisonnier avant la fête nationale chinoise début octobre, qui marque traditionnellement le début de la haute saison des ventes de bijoux au quatrième trimestre. Un recul des prix de l’or a également encouragé certains acheteurs à acheter des lingots à des niveaux inférieurs.
Malgré cette amélioration, la demande en gros d’or a totalisé 234 tonnes au troisième trimestre, en baisse de 21 % sur un an et nettement en dessous de la moyenne sur dix ans. Le WGC a identifié la faiblesse persistante de la consommation de bijoux comme le principal frein à la demande.
La distinction est importante car les retraits du SGE indiquent l’activité du marché de gros plutôt que de mesurer directement les achats du consommateur final. Le réapprovisionnement saisonnier et les achats liés aux investissements peuvent soutenir les retraits mensuels même lorsque la consommation sous-jacente de bijoux reste modérée.
Les prix élevés de l’or remodèlent la consommation de bijoux
La faiblesse de la demande physique se reflète également sur le marché chinois de la bijouterie, où les consommateurs ajustent la quantité et le type d’or qu’ils achètent.
Selon l’enquête 2026 des détaillants de bijoux chinois du WGC, la consommation de bijoux en or a chuté de 30 % sur un an en volume au premier semestre 2026, pour atteindre 136 tonnes. Pourtant, la valeur de la consommation a augmenté de 5 % pour atteindre 144 milliards de RMB, le deuxième niveau le plus élevé jamais enregistré au premier semestre.
A LIRE AUSSI : Or vs obligations d’État : pourquoi les investisseurs se détournent de la dette souveraine
Cette divergence suggère que les consommateurs continuent de dépenser en bijoux en or, mais achètent des pièces plus légères, car les prix élevés pèsent sur les budgets des ménages. Les bijoux en or ont représenté 60 % du chiffre d’affaires des détaillants en valeur au premier semestre, conservant leur position de catégorie la plus importante malgré une légère baisse de leur domination.
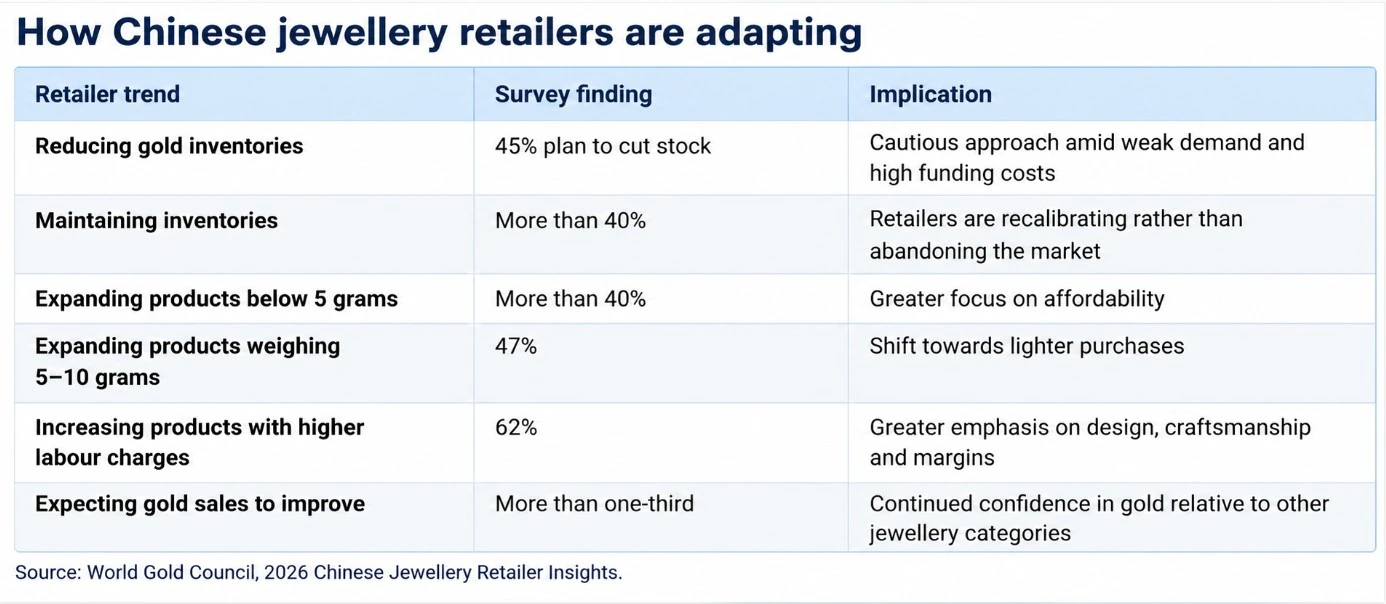
Les détaillants réagissent en modifiant leur gamme de produits. Plus de 40 % des détaillants interrogés prévoient d’augmenter leur part de bijoux pesant moins de cinq grammes, tandis que 47 % ont l’intention d’élargir leur offre dans la catégorie de cinq à 10 grammes. Les produits Heritage et Hard Pure Gold sont également restés relativement résilients, soutenus par leur combinaison d’attrait en matière de design, d’abordabilité et de valeur perçue de l’or.
La faible confiance des consommateurs et la charge supplémentaire de la taxe sur la valeur ajoutée introduite en novembre 2025 ont accru la pression sur les achats discrétionnaires. Le résultat est un marché dans lequel l’intérêt pour l’or persiste, mais la demande mesurée en poids s’est affaiblie.
Les achats des banques centrales constituent une autre source de demande
L’accumulation officielle d’or en Chine s’est poursuivie parallèlement aux afflux d’investissements privés. La Banque populaire de Chine (PBoC) a acheté 23 tonnes d’or en septembre, soit son plus gros ajout mensuel depuis octobre 2023, portant ses achats du troisième trimestre à 63 tonnes.
L’ajout de septembre a porté les réserves officielles d’or de la Chine à 2 410 tonnes, soit l’équivalent de 8,5 % de ses réserves totales. La banque centrale a accumulé 103 tonnes supplémentaires au cours des neuf premiers mois de 2026, prolongeant sa séquence d’achats mensuels à 23 mois.
Les achats de la banque centrale constituent une source de demande distincte des investissements en ETF et de la consommation de bijoux. Ensemble, ces tendances montrent comment l’accumulation de réserves officielles et la diversification des portefeuilles privés peuvent soutenir l’intérêt pour l’or même lorsque la demande physique des consommateurs reste faible.
À LIRE : L’or pourrait atteindre des niveaux records d’ici 2028 alors que les banques centrales accélèrent leurs achats : rapport
Quel avenir pour le marché de l’or chinois ?
Les perspectives restent partagées entre la demande d’investissement et la consommation de bijoux. Le WGC s’attend à ce que les conditions macroéconomiques actuelles restent favorables à l’investissement en lingots, tandis que la haute saison traditionnelle du quatrième trimestre pourrait donner un coup de pouce saisonnier aux ventes de bijoux.
Les mouvements de prix resteront importants. L’indice de référence international de l’or a chuté de 8,5 % en septembre, tandis que le prix de référence de l’or de Shanghai en Chine a baissé de 5,5 % en renminbi. L’or s’est stabilisé début octobre, le prix intérieur oscillant autour de 900 RMB le gramme et la référence internationale se maintenant au-dessus de 4 100 dollars l’once au 12 octobre.
Toutefois, la demande saisonnière pourrait ne pas suffire à surmonter les contraintes d’accessibilité financière et la faible confiance des consommateurs. Pour le marché de l’or chinois, la question clé est de savoir si la demande d’investissement peut rester forte pendant que la consommation de bijoux s’adapte progressivement à la hausse des prix.
Les dernières données indiquent qu’un marché est en train de se remodeler plutôt que d’évoluer uniformément dans une seule direction : les investissements financiers se renforcent, les achats des banques centrales se poursuivent et les consommateurs de bijoux adaptent leurs achats à un marché plus cher.
À NE PAS MANQUER : L’ajout d’or et de dette aux actions peut-il stimuler les rendements à long terme tout en réduisant les prélèvements sur le portefeuille ?