Un corpus de retraite de 1 crore ₹ peut sembler suffisant pour l’indépendance financière, mais un revenu mensuel régulier est tout aussi important pour faire face aux dépenses après la retraite. Face à la hausse des coûts des soins de santé, à l’inflation et à l’allongement de l’espérance de vie, les retraités doivent équilibrer leurs économies accumulées avec des flux de trésorerie durables.
En Inde, la planification de la retraite s’est traditionnellement concentrée sur la constitution d’un corpus important par le biais de fonds de prévoyance, de dépôts à terme, de fonds communs de placement et de régimes de retraite. Cependant, la sécurité financière après 60 ans dépend non seulement du montant d’argent accumulé par un individu, mais également de l’efficacité avec laquelle cette épargne est convertie en revenu régulier.
Selon Ashok Manwani, vice-président – Produits chez Go Digit Life Insurance, la planification de la retraite doit aborder à la fois l’accumulation de richesse et la génération de revenus, garantissant que les retraités peuvent maintenir leur style de vie sans épuiser prématurément leur épargne.
Corpus de 1 crore ₹ contre pension mensuelle de 60 000 ₹
Prenons deux retraités. On a accumulé 1 crore ₹ mais ne reçoit aucune pension mensuelle garantie. L’autre reçoit 60 000 ₹ chaque mois grâce à un régime de retraite.
Le premier retraité a la possibilité d’investir, de retirer ou d’affecter de l’argent aux urgences. Le corpus reste cependant exposé à l’inflation, à la volatilité des marchés et aux risques de retrait.
Le deuxième retraité reçoit 7,2 lakh ₹ par an, fournissant un flux de trésorerie prévisible pour les dépenses courantes. Toutefois, le pouvoir d’achat de la pension peut diminuer avec le temps si les versements ne sont pas ajustés à l’inflation.
À LIRE : Combien pouvez-vous retirer de votre corpus de retraite chaque mois sans manquer d’argent ?
Il est important de noter qu’une pension mensuelle de 60 000 ₹ ne peut pas être directement comparée à un corpus de 1 crore ₹ sans tenir compte de la durée, des garanties et du financement sous-jacent de la pension.
Combien de temps un crore ₹ peut-il durer ?
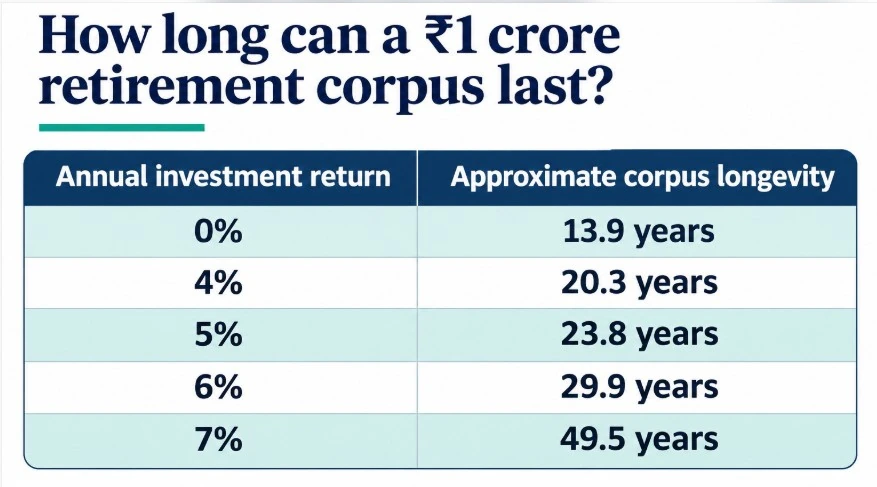
En supposant qu’un retraité retire 60 000 ₹ par mois, les retraits annuels s’élèvent à 7,2 lakh ₹, ce qui représente 7,2 % du corpus initial de 1 crore ₹.
Sans retour sur investissement ni ajustement à l’inflation, les économies dureraient environ 13,9 ans.
Si le corpus restant rapporte 6 % par an, les retraits restant fixes, l’argent pourrait théoriquement durer environ 29 ans, en supposant une composition et des retraits mensuels.
Cependant, augmenter les retraits chaque année pour compenser l’inflation réduirait la durée de vie du corpus. Les impôts, la volatilité des investissements et les dépenses médicales imprévues pourraient encore affecter la durabilité.
A LIRE AUSSI : Le fonds de pension indien de 180 milliards de dollars pourrait élargir les paris boursiers : votre épargne NPS pourrait-elle obtenir de meilleurs rendements ?
Comment les retraités peuvent-ils générer un revenu mensuel ?
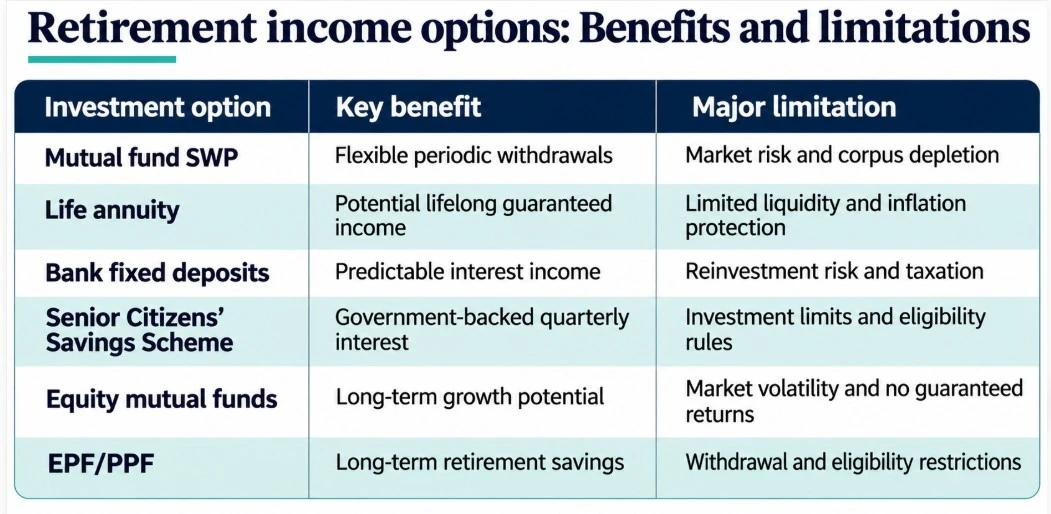
Les retraités peuvent envisager plusieurs options génératrices de revenus en fonction de leur tolérance au risque et de leurs besoins en liquidités.
Plans de retrait systématique (SWP) : les fonds communs de placement permettent aux investisseurs de retirer périodiquement des montants prédéterminés. Toutefois, les retraits impliquent le rachat de parts et les rendements ne sont pas garantis.
Rentes : Les compagnies d’assurance proposent des produits de retraite qui prévoient des versements réguliers, parfois à vie. Le compromis peut impliquer une liquidité réduite et une protection limitée contre l’inflation.
A LIRE AUSSI : Le NPS n’est plus seulement une question de retraite : les soins de santé et les liquidités d’urgence entrent dans l’équation de la retraite
Dépôts à terme : les dépôts bancaires offrent des revenus d’intérêts prévisibles, bien que les taux de réinvestissement puissent changer et que les intérêts soient imposables.
Régimes soutenus par le gouvernement : les retraités éligibles peuvent envisager le plan d’épargne pour les seniors, qui prévoit des paiements d’intérêts trimestriels soumis aux règles en vigueur.
À LIRE : Wall Street est confrontée à un risque de 300 milliards de dollars lié à l’IA alors que l’épargne-retraite des hauts revenus est mise sous pression : voici comment
Pourquoi l’inflation modifie le calcul
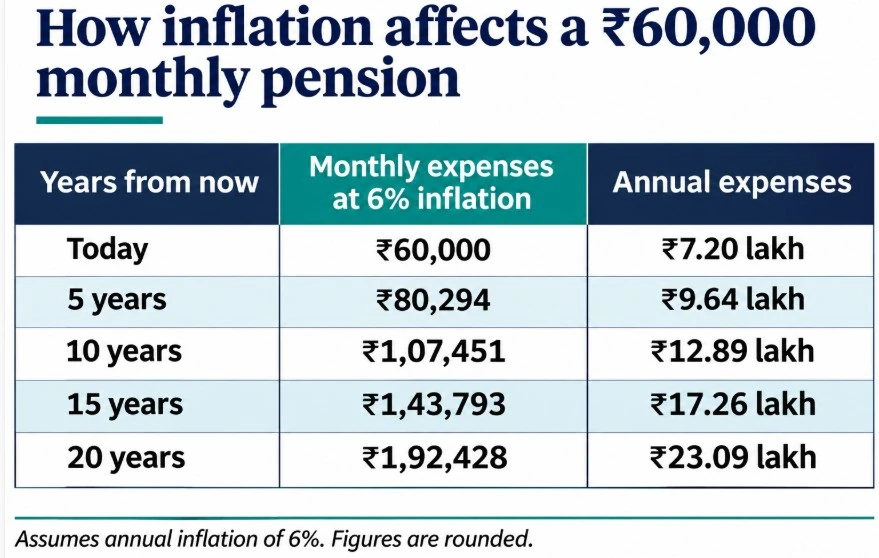
Avec un taux d’inflation annuel de 6 %, les dépenses mensuelles de 60 000 ₹ aujourd’hui pourraient atteindre environ 1,07 lakh ₹ après 10 ans et 1,92 lakh ₹ après 20 ans.
Par conséquent, une pension fixe peut devenir insuffisante même si elle couvre initialement les dépenses du ménage.
Une stratégie de retraite diversifiée peut combiner un revenu prévisible pour les dépenses essentielles avec des investissements axés sur la croissance pour une protection contre l’inflation à long terme.
En fin de compte, ni un capital important ni une pension fixe ne garantissent à eux seuls l’indépendance financière. La considération la plus importante est de savoir si le revenu de retraite, l’épargne et les réserves d’urgence peuvent collectivement soutenir les dépenses tout au long de la retraite.