Le conseil d’administration central de la Caisse de prévoyance des salariés (CBT) a approuvé l’introduction d’un SWP le 19 novembre, marquant un changement significatif dans la manière dont les salariés peuvent accéder à leur épargne-retraite.
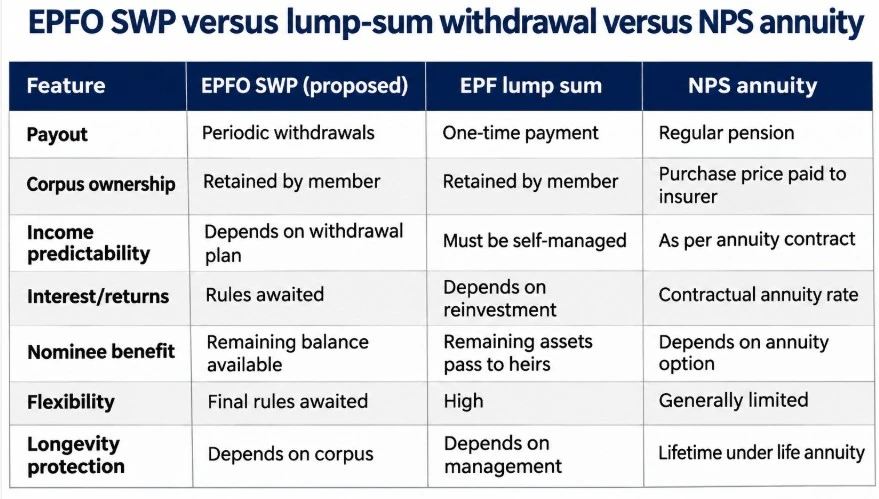
Dans le cadre du mécanisme proposé, les membres sortants recevraient des retraits périodiques tout en conservant la propriété de leur corpus EPF restant. Toutefois, les règles opérationnelles détaillées, notamment le traitement des intérêts et la flexibilité des retraits, doivent encore être finalisées.
Comment fonctionnera le SWP de l’EPFO ?
Vivek Iyer, associé et responsable du conseil en risques des services financiers chez Grant Thornton Bharat, a décrit la réforme comme une étape importante vers la conversion de l’épargne-retraite en revenu régulier.
Selon Iyer, le système de retraite indien s’est traditionnellement concentré sur l’accumulation d’épargne plutôt que d’aider les retraités à convertir cette épargne en un revenu prévisible.
Contrairement à une rente conventionnelle, le SWP proposé permettrait aux membres de conserver la propriété de leurs épargnes non retirées. En cas de décès du membre, les prête-noms ou les personnes à charge pourraient retirer le solde restant ou continuer à recevoir des versements.
Quel revenu mensuel les retraités peuvent-ils percevoir ?
Considérons un hypothétique retraité âgé de 58 ans avec un corpus EPF de ₹50 lakh.
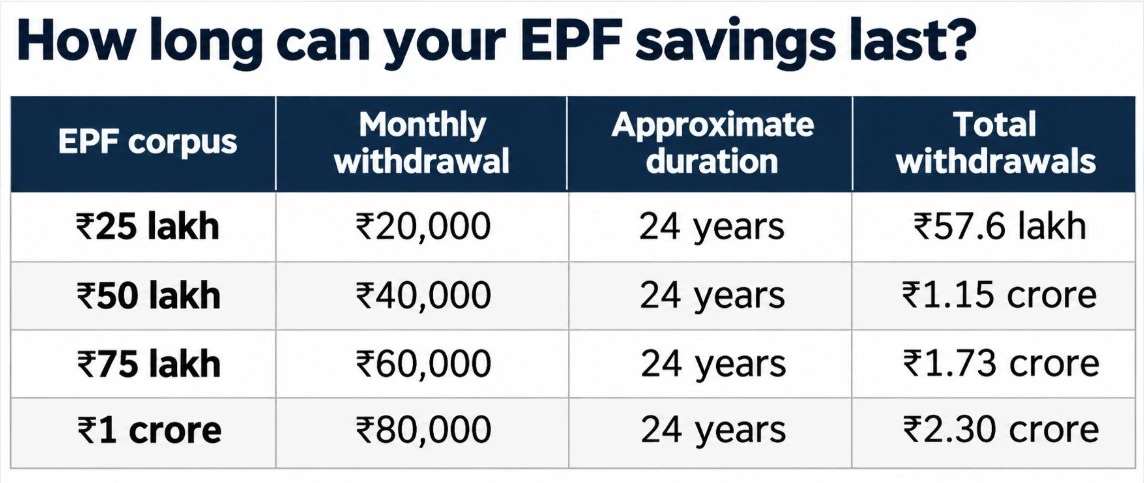
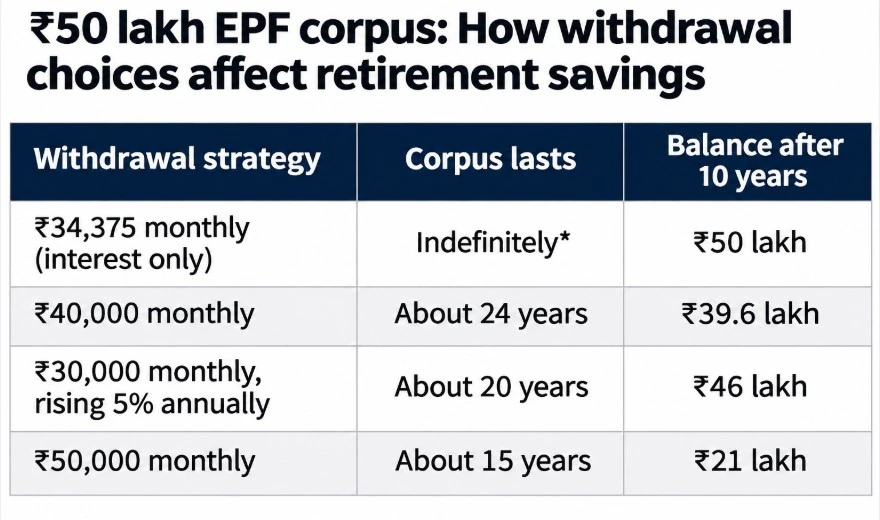
En supposant que le solde restant rapporte 8,25 % par an, un retrait mensuel de 40 000 ₹ pourrait permettre à l’épargne de durer environ 24 ans, jusqu’à 82 ans, selon l’illustration d’Iyer.
Sur cette période, les retraits cumulés pourraient atteindre environ 1,15 crore ₹.
À LIRE : L’EPFO approuve le SWP : les retraités peuvent recevoir des paiements mensuels tout en gagnant des intérêts – détails ici
Alternativement, retirer uniquement les intérêts annuels supposés générerait 34 375 ₹ par mois tout en préservant théoriquement le capital de 50 lakh ₹.
Pour les retraités disposant de 25 lakh ₹ ou 1 crore ₹, les montants d’intérêts correspondants uniquement seraient respectivement de 17 188 ₹ et 68 750 ₹ par mois, selon les mêmes hypothèses.
Il s’agit de calculs illustratifs et non de paiements EPFO garantis.
Combien de temps durera le corpus ?
Le montant du retrait influence considérablement la durée pendant laquelle l’épargne-retraite peut soutenir un revenu régulier.
Calculs illustratifs en supposant un intérêt annuel de 8,25 %, une composition mensuelle et des retraits fixes.
A LIRE AUSSI : Retrait EPF : Besoin d’argent avant la retraite ? De nouvelles règles autorisent un accès à 90 % avant 55 ans avec une période d’attente plus courte
Pour un corpus de 50 lakh ₹, l’illustration d’Iyer montre également que le retrait mensuel de 50 000 ₹ pourrait épuiser les économies en 15 ans environ. Commencer à 30 000 ₹ par mois et augmenter les retraits de 5 % par an pourrait raccourcir la période de versement à environ 20 ans.
À quoi les retraités devraient-ils penser ?
L’inflation reste un défi majeur. Les retraits mensuels fixes perdent progressivement du pouvoir d’achat, tandis que l’augmentation des retraits pour faire face à l’augmentation des dépenses accélère l’épuisement du corpus.
Iyer a également souligné trois facteurs qui détermineraient l’efficacité du système : les intérêts perçus sur le solde restant, l’imposition des versements et la flexibilité de modifier les retraits.
Le SWP proposé pourrait offrir aux retraités un plus grand contrôle sur leur épargne, mais son attrait dépendra en fin de compte des règles de mise en œuvre finales de l’EPFO.
Pour les retraités, la considération centrale n’est pas seulement le montant qu’ils peuvent retirer chaque mois, mais aussi la question de savoir si leur épargne accumulée peut soutenir ces retraits tout au long de la retraite.