Le Centre pourrait avoir la possibilité de supprimer l’impôt sur les plus-values à long terme (LTCG) sans affecter de manière significative ses plans de consolidation fiscale, selon SBI Research. Dans son dernier rapport Ecowrap, la banque estime que l’abolition de la taxe pourrait entraîner une perte de revenus de seulement 40 000 à 50 000 crores ₹ au cours de l’exercice 28, par rapport aux 1,3 crore lakh ₹ collectés au cours de l’exercice 25.
Ces conclusions interviennent à un moment où les appels à un allègement de la fiscalité sur les actions prennent de l’ampleur dans un contexte de sorties soutenues d’investisseurs institutionnels étrangers (IFI) et de rendements boursiers moroses. La ministre des Finances, Nirmala Sitharaman, a également reconnu les inquiétudes croissantes des investisseurs particuliers et des acteurs du marché, indiquant qu’elle examinerait leurs demandes avant le prochain budget de l’Union.
SBI Research affirme que les rendements plus faibles du marché ont déjà réduit les collectes potentielles de LTCG, rendant un retrait complet de la taxe plus abordable que ce que les chiffres de revenus antérieurs pourraient suggérer.
Pourquoi SBI pense que l’abolition des SLD est abordable
Dans son rapport du 2 novembre, SBI Research a fait valoir qu’utiliser les collections LTCG de l’exercice 25 comme référence pour estimer le coût de l’abolition serait trompeur.
Le gouvernement a collecté environ 1,3 crore lakh ₹ en taxe LTCG au cours de l’exercice 25, selon une réponse parlementaire. Cependant, SBI attribue ces collectes inhabituellement élevées à la solide performance boursière de l’exercice précédent, lorsque les actions ont généré des rendements de près de 30 %.
La situation a depuis considérablement changé.
SBI a noté que le rendement moyen de Nifty sur la période FY25-FY27 jusqu’à présent n’a été que de 0,5 %, tandis que les sorties cumulées de FII ont atteint ₹ 4,8 lakh crore.
À LIRE : Le budget 2027 déroulera-t-il le tapis rouge aux FPI ? FM Sitharaman dit : « Je reconnais la voix »
Sur la base de son modèle économétrique, SBI estime les collectes LTCG à environ 1 lakh crore ₹ au cours de l’exercice 26 et à seulement 40 000 à 50 000 crore ₹ au cours de l’exercice 27.
Par conséquent, la suppression de la taxe LTCG au cours de l’exercice 28 pourrait coûter au gouvernement seulement 0,1 à 0,2 % du PIB, ce qui rendrait la proposition potentiellement compatible avec la feuille de route de consolidation budgétaire, affirme le rapport.
Sitharaman reconnaît les inquiétudes des investisseurs
L’évaluation du SBI intervient alors que la ministre des Finances de l’Union, Nirmala Sitharaman, a indiqué qu’elle était prête à examiner les appels à des changements dans la fiscalité du marché boursier.
S’exprimant lors des Financial Express Leadership Awards 2026 à Mumbai, Sitharaman a reconnu l’anxiété croissante des investisseurs particuliers et des acteurs du marché face aux sorties de fonds étrangers.
« La fiscalité n’en est qu’une partie, mais j’apprécie et réalise également la sensibilité et l’anxiété qui prédominent parmi les investisseurs particuliers ainsi que parmi les participants aux actions », a-t-elle déclaré.
Le ministre des Finances a souligné que la structure fiscale de l’Inde était similaire en 2023-2024, lorsque les flux d’investissements étrangers étaient nettement plus importants.
« Les circonstances ont changé. Les défis se sont accrus. Des sorties nettes plus importantes d’IFI se sont produites », a-t-elle déclaré.
Reconnaissant les appels au secours, Sitharaman a ajouté : « Je vais réfléchir à tout cela. »
Cependant, elle n’a pas annoncé de modifications fiscales spécifiques.
A LIRE AUSSI : Suppression de la taxe LTCG pour les FPI ! Sensex et Nifty bénéficieront-ils d’un coup de pouce après des sorties de 64 milliards de dollars ?
Quelles alternatives SBI a-t-il proposé ?
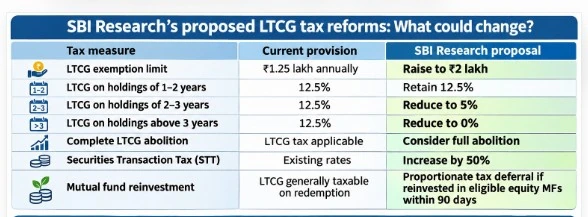
Outre l’abolition pure et simple, SBI Research a suggéré plusieurs mesures pour rationaliser la fiscalité des SLD.
Le rapport recommande d’augmenter le seuil annuel d’exemption LTCG de ₹1,25 lakh à ₹2 lakh et de le lier à l’inflation.
Il propose également une structure d’imposition progressive qui récompense les horizons d’investissement plus longs, en conservant le taux actuel de 12,5 % pour les détentions d’un à deux ans, en le réduisant à 5 % pendant deux à trois ans et en éliminant entièrement l’impôt pour les investissements détenus au-delà de trois ans.
SBI a également suggéré d’augmenter la taxe sur les transactions en valeurs mobilières (STT) de 50 %, estimant que la mesure pourrait générer environ 45 000 crores ₹ de revenus supplémentaires au cours de l’exercice 28, compensant potentiellement les pertes de revenus liées à l’allègement LTCG.
L’Inde peut-elle se permettre des réductions d’impôts malgré les pressions budgétaires ?
Cette proposition intervient alors que la situation budgétaire du gouvernement est confrontée à de nouveaux défis.
Le SBI estime que le déficit budgétaire du Centre pour l’exercice 27 pourrait dépasser l’estimation budgétaire d’environ 1,2 lakh crore ₹, atteignant potentiellement 4,7 % du PIB contre les 4,3 % budgétisés.
A LIRE AUSSI : Sebi soutient la suppression de l’impôt sur les plus-values à long terme pour les investisseurs étrangers : rapport
Les pressions incluent les pertes de revenus dues à la réduction des droits d’accise et à l’augmentation des subventions aux engrais et au pétrole.
Néanmoins, le SBI estime que des soldes de trésorerie plus solides et une rationalisation des dépenses pourraient apporter une certaine flexibilité budgétaire.
Sitharaman a également mis l’accent sur l’équilibre entre les politiques de soutien à la croissance et la discipline budgétaire, déclarant : « Nous devons être prudents sur le plan budgétaire ».
Pour les investisseurs, le débat témoigne d’une attention croissante portée à l’imposition des plus-values à l’approche du prochain budget. Cependant, les propositions du SBI restent des recommandations et le gouvernement n’a annoncé aucune décision visant à abolir ou à réduire la taxe LTCG.
À LIRE : Budget 2027 : les réductions d’impôt LTCG peuvent-elles endiguer les sorties de FPI et ramener les investisseurs étrangers vers les actions indiennes ?