Avec des ventes festives proposant des programmes de versements mensuels équivalents (EMI) sans frais sur les smartphones, les téléviseurs et les appareils électroménagers, les consommateurs peuvent être tentés d’étaler les paiements sur plusieurs mois plutôt que de payer la totalité du montant d’avance. Cependant, l’absence de frais d’intérêt annoncés ne fait pas nécessairement d’une transaction EMI l’option la moins chère.
La décision devrait dépendre du montant final à payer, des remises disponibles sur les achats initiaux, des frais de financement supplémentaires et de la question de savoir si la conservation de l’argent offre un avantage financier significatif, selon Kundan Shahi, fondateur et PDG de Zavo, et comptable agréé Rohit Saluja.
Comparez le coût effectif, pas seulement l’EMI
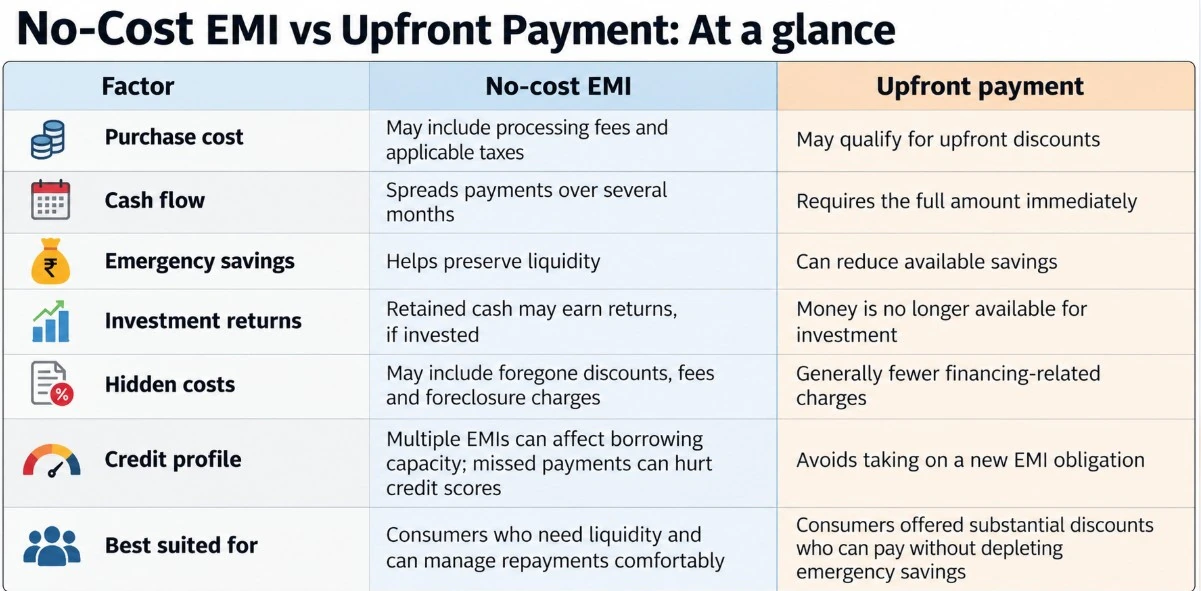
Les consommateurs devraient comparer le coût total des deux options de paiement, y compris les frais de traitement, la taxe sur les produits et services (TPS) sur les frais applicables, tout élément d’intérêt et les remises perdues en choisissant les versements échelonnés.
Saluja illustre la différence à l’aide d’un smartphone au prix de 60 000 ₹. Si un EMI sans frais entraîne des frais de traitement de 500 ₹ plus la TPS et que l’acheteur renonce à une remise initiale de 3 000 ₹, le coût effectif de l’EMI s’élève à 60 590 ₹, contre 57 000 ₹ avec un paiement initial. La différence est de 3 590 ₹.
Ces coûts peuvent dépasser la commodité de l’étalement des paiements, en particulier lorsque les détaillants proposent des remises supplémentaires pour un paiement immédiat.
Quand l’EMI sans frais peut-elle avoir un sens ?
L’EMI sans frais peut être intéressant à envisager lorsque le prix du produit reste le même pour les deux options de paiement, que les frais supplémentaires sont minimes et que le consommateur a une raison claire de conserver son argent.
Shahi affirme que les versements peuvent être bénéfiques lorsque la valeur financière de la retenue d’argent dépasse les frais de traitement, les taxes et les remises perdues grâce au financement.
Les consommateurs disposant de suffisamment d’épargne peuvent préférer conserver leur argent en cas d’urgence ou le laisser sur un compte d’épargne ou un fonds d’investissement portant intérêt tout en payant des acomptes sur leur revenu mensuel. Toutefois, les rendements sur l’argent retenu doivent dépasser le coût supplémentaire de l’IME pour que l’accord génère un avantage financier.
Le calcul doit également tenir compte des impôts sur les rendements des investissements, le cas échéant, et du calendrier des versements. Les rendements des investissements liés au marché ne sont pas garantis et ne doivent pas être traités comme des gains certains.
Liquidité contre dette
Conserver des liquidités peut être précieux pour les ménages qui souhaitent conserver un fonds d’urgence pour les frais médicaux, la perte d’emploi ou d’autres coûts imprévus. Payer d’avance peut réduire les économies à un niveau inconfortable, ce qui rend l’option EMI intéressante à considérer même si elle entraîne un coût supplémentaire modeste.
Cependant, les consommateurs ne devraient pas choisir les versements simplement parce que le montant mensuel semble abordable. Plusieurs EMI peuvent s’accumuler, restreindre la disponibilité du crédit et laisser moins d’argent pour les dépenses essentielles et les économies régulières.
Vérifiez les petits caractères avant de vous inscrire
Avant d’opter pour un EMI sans frais, les consommateurs doivent vérifier le montant total à payer, le mandat, les frais de traitement, les taxes applicables, les frais de saisie et les pénalités pour paiements manqués. Ils doivent également vérifier si l’offre nécessite une carte de crédit particulière ou exclut les réductions disponibles sur les achats initiaux.
En fin de compte, l’EMI sans frais est financièrement logique lorsque le coût supplémentaire est justifié par la valeur de conservation des liquidités et que les remboursements s’inscrivent confortablement dans le budget du ménage. Si une remise initiale est substantielle et que le paiement immédiat laisse intactes les économies d’urgence, le paiement initial peut être le choix le plus économique.